Home · The Ordane Journal · Avant de payer · Vérifier les certificats de paiement de prop firm
Comment vérifier les certificats de paiement de prop firm
Un certificat de paiement de prop firm est un visuel numérique publié par une plateforme pour indiquer qu'une transaction a eu lieu. Selon les directives fédérales américaines, il relève du témoignage publicitaire à des fins de marketing, et non du relevé bancaire (FTC, consulté le 2026-09-03).
Les comptes Ordane fonctionnent avec un capital simulé. Aucun fonds réel n'est négocié et aucun dépôt n'est accepté. Les paiements dépendent de la performance simulée conformément au Rulebook v1.0 ; aucun niveau de performance n'est typique ni garanti.
Les traders évaluant les plateformes recherchent constamment des preuves de paiements réussis. Le marché fournit des certificats visuels, des captures d'écran sur les réseaux sociaux et des confirmations par e-mail. Ces documents tentent de répondre à la préoccupation principale de savoir si une plateforme débourse réellement des fonds. Cependant, les artefacts visuels manquent d'intégrité structurelle. L'industrie produit des milliers de ces images quotidiennement, créant un environnement où la vérification devient de plus en plus difficile pour le participant individuel.
Ordane vend un seul produit, l'INSTANT ACCOUNT Ordane : un accès direct, sans phase d'évaluation et sans défi, sur un capital simulé. (Règlement Ordane v1.0, section 1, consulté le 2026-09-05)
Les traders éprouvent trois craintes précises lorsqu'ils envisagent une nouvelle plateforme. La première peur est de réussir une évaluation et de ne jamais recevoir les fonds promis. L'industrie est connue pour ses délais de traitement retardés et ses cycles d'approbation opaques. Ordane aborde cela à travers La Garantie Ordane. Chaque demande de retrait est approuvée, ou refusée par écrit en citant la règle exacte enfreinte par numéro de section, dans les 24 heures calendaires. Passé ce délai, la demande est traitée comme approuvée et l'horloge G-1 démarre. Un paiement approuvé et non payé dans les 48 heures calendaires, et non 48 heures ouvrées, déclenche une compensation automatique : un remboursement à 100 pour cent des frais de compte, plus le paiement dû dans son intégralité.
La deuxième peur implique des clauses cachées utilisées comme des armes au moment du retrait. De nombreuses plateformes appliquent des conditions vagues qui ne sont révélées que lorsqu'un utilisateur demande des fonds. La liste des pratiques interdites d'Ordane est fermée. La clause R-6 nomme six pratiques : l'arbitrage de latence, inversé ou de couverture ; l'exploitation automatisée à haute fréquence ou en masse ; le copy trading entre des comptes Ordane ; le placement d'ordres opposés appariés de part et d'autre des annonces économiques ; l'exploitation de la plateforme ou du flux de données ; et l'abus de gap. Si un comportement n'est pas répertorié dans cette section, ce n'est pas une violation. La discrétion n'est pas une règle.
La troisième peur est la survie structurelle. Les traders craignent que la plateforme ne disparaisse d'ici un an, emportant avec elle tous les paiements en attente. La réserve de paiements d'Ordane est publiée à une adresse TRON publique sur ordanemarkets.com et dans le Règlement v1.0, clause PR-1. La page affiche un solde observé daté et stipule que la réserve n'est pas une promesse, c'est une adresse.
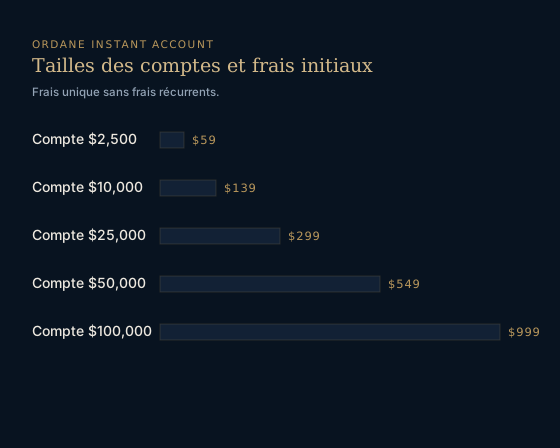
Une fois ces craintes traitées, la tarification devient pertinente. L'INSTANT ACCOUNT Ordane est proposé en cinq tailles : $2,500, $10,000, $25,000, $50,000 et $100,000. Les frais uniques sont : $59 pour le compte de $2,500, $139 pour le compte de $10,000, $299 pour $25,000, $549 pour $50,000 et $999 pour $100,000. Il n'y a pas de frais récurrents, pas de niveaux cachés et pas de jeux de coupons.
Le profit split d'Ordane commence à 60 pour cent et augmente de 5 points de pourcentage à chaque retrait effectué, atteignant 100 pour cent à partir du neuvième retrait.
Entrées déclarées pour cette vérification : des frais de $139 pour la taille de compte de $10,000, des frais mensuels de $0, et un coût initial total de $139. Arithmétique détaillée : 139 + 0 = 139.
| Taille du compte | Frais uniques | Frais mensuels | Coût initial total |
|---|---|---|---|
| $2,500 | $59 | $0 | $59 |
| $10,000 | $139 | $0 | $139 |
| $25,000 | $299 | $0 | $299 |
| $50,000 | $549 | $0 | $549 |
| $100,000 | $999 | $0 | $999 |
Qu'est-ce qu'un certificat de paiement de prop firm ?
Un certificat dans ce contexte est un graphique numérique, généralement distribué sous forme de fichier image ou de fichier PDF, affichant un nom de trader, un montant et une date. Les plateformes génèrent ces graphiques pour signaler qu'une transaction a eu lieu. Ils sont distribués sur les réseaux sociaux et les forums communautaires pour instaurer la confiance et attirer de nouveaux utilisateurs.
Témoignages marketing vs reçus financiers
Il existe une différence juridique fondamentale entre un atout marketing et un relevé bancaire.
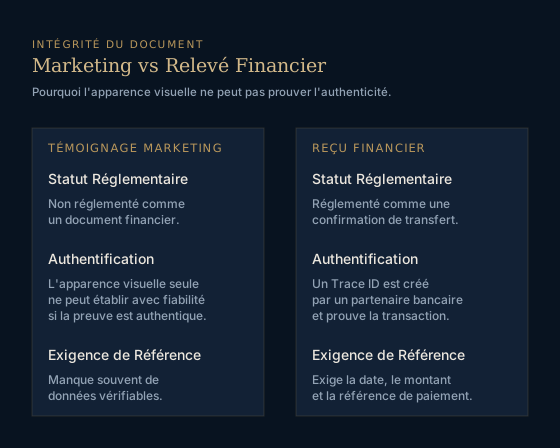
Un reçu financier provient du processeur de paiement ou du réseau bancaire exécutant le transfert. Le reçu contient des numéros d'acheminement, des identifiants de traçabilité et des dates de règlement. Un graphique de témoignage provient du département marketing de la plateforme. Le graphique contient des éléments de conception, des logos de marque et du texte stylisé. Comprendre cette distinction est la première étape dans l'analyse des revendications du marché. Vous pouvez en lire plus sur la façon d'auditer une prop firm pour comprendre le contexte plus large de l'évaluation d'une prop firm et de ses revendications avant de payer.
| Caractéristique | Témoignage marketing | Reçu financier |
|---|---|---|
| Statut réglementaire | Non réglementé comme un document financier. | Réglementé comme une confirmation de transfert (Wise, consulté le 2026-09-03). |
| Limite d'authentification | L'apparence visuelle seule ne peut établir de manière fiable si les preuves marketing de type avis sont authentiques ; la FTC affirme qu'il peut être presque impossible de distinguer les vrais des faux avis par simple inspection (FTC, consulté le 2026-09-03). | Pour les paiements Stripe, le Trace ID est un identifiant spécifique au paiement créé par un partenaire bancaire et constitue une preuve au niveau de la transaction plus forte qu'une image de certificat isolée (Stripe, consulté le 2026-09-03). |
| Exigence de référence | Manque souvent de données réseau vérifiables. | Un relevé de transaction utilisé comme preuve de paiement doit exposer la date de paiement, le montant, la devise et la référence de la transaction afin que ces champs puissent être rapprochés du certificat (Wise, consulté le 2026-09-03). |
Les limites de l'authentification visuelle
S'appuyer sur la présentation visuelle d'un certificat introduit des risques de vérification importants. Les logiciels de conception graphique permettent à quiconque de modifier les noms, les dates et les montants sur une image numérique. L'œil ne peut pas détecter les modifications apportées au niveau des pixels. L'apparence visuelle seule ne peut établir de manière fiable si les preuves marketing de type avis sont authentiques ; la FTC affirme qu'il peut être presque impossible de distinguer les vrais des faux avis par simple inspection (FTC, consulté le 2026-09-03).
Parce que l'inspection visuelle échoue, la vérification nécessite des preuves structurelles. Un document doit comporter la preuve mathématique de son origine et de son intégrité, ou il doit faire référence à un système externe capable de confirmer les détails de la transaction indépendamment de la plateforme qui a émis le document. Cela relie la difficulté d'authentifier les certificats de paiement à la fiabilité des revendications marketing et des avis.
Comment vérifier les témoignages visuels ?
L'économie numérique repose sur des signaux de confiance, et les témoignages visuels servent de signal de confiance principal pour les plateformes non vérifiées. Cependant, l'architecture d'un fichier image standard ne contient aucune donnée de transaction vérifiable.
Pourquoi l'apparence ne peut prouver l'authenticité
Un fichier image est une grille de pixels colorés. Il ne contient aucune preuve cryptographique que le texte rendu sur l'image correspond à un événement dans le monde physique. Un relevé de transaction utilisé comme preuve de paiement doit exposer la date de paiement, le montant, la devise et la référence de la transaction afin que ces champs puissent être rapprochés du certificat (Wise, consulté le 2026-09-03).
Sans ces champs spécifiques, le document ne peut être recoupé. Un nom et un montant en dollars sur un graphique stylisé ne fournissent pas de chemin vers le système bancaire. Le chaînon manquant est la référence de la transaction, qui sert de clé unique pour le transfert dans le réseau financier mondial. Sans cette clé, le graphique reste une revendication isolée. Cela est directement lié aux divulgations requises par la FTC sur les témoignages et les résultats simulés.
Signatures numériques et confiance des documents
Lorsque les plateformes émettent des certificats au format PDF, elles appliquent parfois des signatures numériques pour renforcer la crédibilité. Une signature numérique valide peut détecter les modifications non autorisées du document et authentifier l'identité associée à la clé de signature (NIST, consulté le 2026-09-03).
Cependant, une signature prouve seulement que le document n'a pas été altéré depuis qu'il a été signé, et qu'il a été signé par une clé cryptographique spécifique. Elle ne prouve pas que la transaction sous-jacente a eu lieu. De plus, la signature elle-même doit être validée par une autorité de confiance. L'authentification d'un PDF de paiement signé numériquement nécessite de valider la signature et de vérifier si le certificat du signataire ou ses certificats parents sont de confiance (Adobe, consulté le 2026-09-03). Si la clé de signature a été générée par la plateforme elle-même plutôt que par une autorité de certification reconnue, la signature n'offre aucune vérification indépendante.
Comment vérifier de manière indépendante une transaction de paiement ?
La véritable vérification s'éloigne des documents internes de la plateforme et examine l'infrastructure qui déplace réellement l'argent. Les processeurs de paiement et les réseaux bancaires conservent des registres immuables de chaque transfert. L'accès à ces registres fournit la seule preuve définitive de paiement. Comprendre d'où vient l'argent du paiement aide à clarifier la source des fonds transférés dans ces relevés bancaires indépendants.
Étape 1 : Localiser la référence bancaire
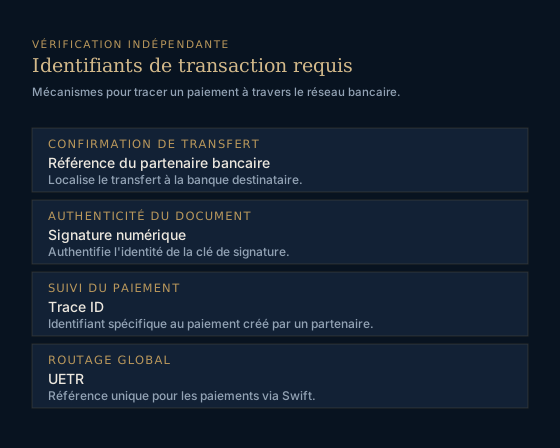
La première étape de la vérification consiste à acquérir l'identifiant unique attribué au transfert par le réseau de traitement. Les différents réseaux utilisent une terminologie différente pour cet identifiant. Pour les transferts Wise éligibles, la référence de partenaire bancaire peut être fournie à la banque du destinataire pour localiser le transfert indépendamment d'un certificat marketing (Wise, consulté le 2026-09-03).
Ce numéro de référence comble le fossé entre l'expéditeur et le destinataire. Wise autorise une confirmation de transfert PDF uniquement pour un transfert marqué comme terminé, et décrit cette confirmation comme un reçu de paiement (Wise, consulté le 2026-09-03). Une véritable confirmation du processeur inclura toujours le numéro de référence, l'horodatage précis de l'exécution et le montant exact réglé dans la devise de destination.
Étape 2 : Faire correspondre les champs de preuve de paiement
Une fois la référence localisée, elle doit être rapprochée des champs correspondants dans le système du processeur. Pour les paiements Stripe, le Trace ID est un identifiant spécifique au paiement créé par un partenaire bancaire et constitue une preuve au niveau de la transaction plus forte qu'une image de certificat isolée (Stripe, consulté le 2026-09-03).
Le Trace ID permet à la banque réceptrice d'interroger le réseau de compensation et de confirmer l'origine et le statut des fonds. Cet identifiant ne peut pas être fabriqué par un logiciel de conception graphique car il doit correspondre à une entrée valide dans la base de données du partenaire bancaire. Lorsqu'une plateforme fournit un Trace ID, elle fournit une revendication vérifiable.
Étape 3 : Tracer via des réseaux indépendants
Pour les paiements transfrontaliers, le processus de vérification s'appuie sur des normes de messagerie internationales. Pour les paiements effectués via Swift, un UETR fournit une référence unique que les parties de la chaîne de paiement peuvent utiliser pour localiser le paiement (Swift, consulté le 2026-09-03).
La Référence Unique de Transaction de Bout en Bout (Unique End-to-end Transaction Reference) reste avec le paiement de la banque expéditrice à la banque bénéficiaire. Toute institution gérant le transfert peut utiliser l'UETR pour interroger le traqueur Swift et déterminer exactement où se trouvent les fonds. Ce système garantit que le chemin de paiement est transparent et auditable par les institutions financières participantes.
| Étape de vérification | Identifiant requis | Mécanisme sous-jacent |
|---|---|---|
| Confirmation de transfert | Référence de partenaire bancaire | Pour les transferts Wise éligibles, la référence de partenaire bancaire peut être fournie à la banque du destinataire pour localiser le transfert indépendamment d'un certificat marketing (Wise, consulté le 2026-09-03). |
| Confiance du document | Signature numérique | Une signature numérique valide peut détecter les modifications non autorisées du document et authentifier l'identité associée à la clé de signature (NIST, consulté le 2026-09-03). |
| Trace de paiement | Trace ID | Pour les paiements Stripe, le Trace ID est un identifiant spécifique au paiement créé par un partenaire bancaire et constitue une preuve au niveau de la transaction plus forte qu'une image de certificat isolée (Stripe, consulté le 2026-09-03). |
| Routage mondial | UETR | Pour les paiements effectués via Swift, un UETR fournit une référence unique que les parties de la chaîne de paiement peuvent utiliser pour localiser le paiement (Swift, consulté le 2026-09-03). |
Quelle est la fiabilité des registres des sociétés ?
Les traders recherchent souvent une plateforme dans les bases de données publiques pour établir sa légitimité. Bien que les registres des sociétés fournissent des données factuelles sur la formation de l'entreprise, ils sont fréquemment mal compris comme des approbations des revendications financières de l'entreprise.
L'identité réglementaire britannique revendiquée par une entreprise peut être vérifiée de manière indépendante par rapport au registre des services financiers de la FCA (FCA Financial Services Register) (FCA, consulté le 2026-09-03). La Financial Conduct Authority supervise les entités financières autorisées au Royaume-Uni. Cependant, de nombreuses plateformes opèrent en dehors de ce périmètre réglementaire, s'appuyant plutôt sur un enregistrement d'entreprise de base. Il est vital d'apprendre comment vérifier une entreprise pour lier les limites de la Companies House du Royaume-Uni aux méthodes officielles de vérification des entités.
L'apparition dans le registre public de la Companies House du Royaume-Uni n'établit pas que les informations fournies par l'entreprise sont vérifiées, et par conséquent n'authentifie pas une allégation de paiement individuelle (Companies House, consulté le 2026-09-03). Les registres d'entreprises consignent l'existence d'une entité légale, les noms de ses administrateurs et son historique de dépôt. Ils n'auditent pas les transactions quotidiennes, ils ne vérifient pas les revendications marketing et ils ne surveillent pas les opérations de trading simulées. L'utilisation d'un numéro d'enregistrement à la Companies House comme preuve qu'une plateforme paie ses utilisateurs est une erreur analytique fondamentale.
Foire aux questions
Qu'est-ce qu'un certificat de paiement de prop firm ?
Un certificat est un graphique numérique émis par une plateforme pour signaler qu'une transaction a eu lieu. Selon les directives publicitaires fédérales, ces graphiques fonctionnent comme des témoignages de consommateurs plutôt que comme des reçus financiers. Ce sont des atouts marketing conçus pour une distribution sur les réseaux sociaux.
Comment vérifier l'exactitude des allégations de paiement ?
L'exactitude se vérifie en recoupant l'allégation avec des relevés bancaires indépendants. Le processus nécessite de localiser la référence de la transaction, telle qu'une référence de partenaire bancaire ou un Trace ID, et de confirmer cet identifiant auprès de l'institution financière réceptrice. L'inspection visuelle du certificat est insuffisante.
Qu'est-ce qui compte comme un reçu de paiement de prop firm valide ?
Un reçu valide provient du processeur de paiement, et non du département marketing de la plateforme. Il doit exposer la date de paiement, le montant exact, la devise réglée et la référence unique de la transaction. Les documents dépourvus de ces champs spécifiques ne peuvent pas être authentifiés via le réseau bancaire.
Comment authentifier un certificat de paiement ?
Si le certificat est un document signé numériquement, l'authentification implique la validation de la signature cryptographique auprès d'une autorité de certification de confiance pour s'assurer que le fichier n'a pas été altéré. Pour la transaction elle-même, l'authentification nécessite de retracer le paiement via le réseau bancaire à l'aide d'un UETR ou d'un identifiant de réseau similaire.
Les certificats visuels peuvent-ils prouver un paiement ?
Non. L'apparence visuelle seule ne peut établir de manière fiable l'authenticité. Les fichiers d'image peuvent être modifiés sans laisser de traces visibles. Seules des preuves structurelles, telles que des signatures cryptographiques ou des références bancaires vérifiables, peuvent prouver qu'un paiement a été exécuté et réglé.
Ce contenu est fourni à titre purement informatif et ne constitue ni un conseil en investissement, ni un conseil financier ou fiscal.
Les comptes Ordane fonctionnent avec un capital simulé. Aucun fonds réel n'est négocié et aucun dépôt n'est accepté. Les paiements dépendent de la performance simulée conformément au Rulebook v1.0 ; aucun niveau de performance n'est typique ni garanti.
Sources
- How To Evaluate Online Reviews consumer.ftc.gov Consulté le 2026-09-03.
- FIPS 186-5, Digital Signature Standard (DSS) csrc.nist.gov Consulté le 2026-09-03.
- Validate digital signatures in Adobe Acrobat helpx.adobe.com Consulté le 2026-09-03.
- How do I download a transfer confirmation? wise.com Consulté le 2026-09-03.
- What is a proof of payment? wise.com Consulté le 2026-09-03.
- What's a banking partner reference number? wise.com Consulté le 2026-09-03.
- Payout Trace IDs docs.stripe.com Consulté le 2026-09-03.
- What is a Unique End-to-end Transaction Reference (UETR)? swift.com Consulté le 2026-09-03.
- Financial Services Register fca.org.uk Consulté le 2026-09-03.
- Companies House Disclaimer resources.companieshouse.gov.uk Consulté le 2026-09-03.