Home · El Journal Ordane · Antes de pagar · ¿Qué es una prop firm? Definición y cómo funciona
¿Qué es una prop firm? Definición y cómo funciona
¿Qué es una prop firm? La definición en un párrafo
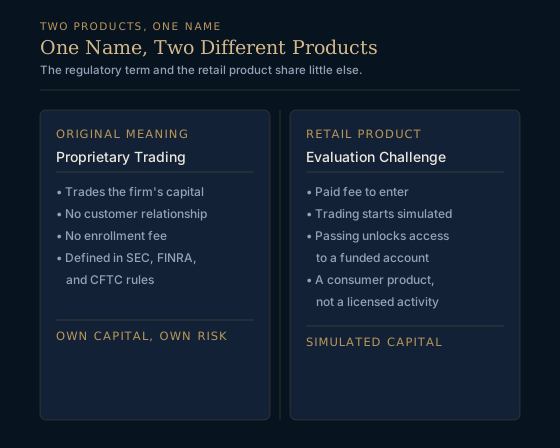
Una prop firm, abreviatura de proprietary trading firm, es una empresa que negocia con su propio capital en el mercado y por cuenta propia, en lugar de utilizar dinero de clientes externos. Asume el riesgo de esas posiciones y conserva o absorbe el resultado.
Ese es el sentido original y regulatorio del término: una empresa que compra y vende instrumentos financieros como principal, por cuenta propia y no en nombre de clientes (SEC Exchange Act Release No. 34-98202, consultado el 2026-08-28). Las cuentas de Ordane operan con capital simulado. No se negocian fondos reales ni se aceptan depósitos. (Ordane Rulebook v1.0, cláusula P-2, consultado el 2026-08-28)
Desde entonces, el nombre también se aplica a un segundo producto sin relación con el original: una evaluación de pago, comúnmente llamada challenge, en la que el participante comienza con capital simulado y, solo después de aprobarla, obtiene acceso a una cuenta con capital asignado. Ambos productos comparten un nombre y poco más. Comprender la diferencia permite saber exactamente qué se compra antes de pagar una tarifa.
¿Qué significaba originalmente "prop firm"?
Operar como principal por cuenta de la empresa, no de clientes
En la regulación bancaria de Estados Unidos, el proprietary trading se define con precisión: una empresa actúa como principal para su propia cuenta de negociación cuando compra o vende instrumentos financieros (12 CFR § 248.3, consultado el 2026-08-28). La misma norma delimita qué se considera una cuenta de negociación según su propósito, no solo por su nombre: una cuenta utilizada principalmente para reventa a corto plazo, para beneficiarse de movimientos de precios a corto plazo o para obtener ganancias de arbitraje a corto plazo (12 CFR § 248.3, consultado el 2026-08-28). La legislación europea llega a la misma idea desde otro ángulo. Según MiFID II, negociar por cuenta propia significa operar contra capital propio y generar transacciones en instrumentos financieros (MiFID II, artículo 4(1)(6), consultado el 2026-08-28). Sin el lenguaje jurídico, el principio común es sencillo: es el dinero de la empresa, el riesgo de la empresa y la ganancia o pérdida de la empresa, sin un cliente al otro lado de la relación.
Mesas de proprietary trading de bancos
El propio reglamento de FINRA comienza su definición de una proprietary trading firm de la misma manera: el miembro negocia exclusivamente con su propio capital (FINRA Regulatory Notice 23-16, consultado el 2026-08-28). En el mercado de futuros, la Commodity Futures Trading Commission traza la misma línea de manera administrativa: el propietario o titular de una cuenta propia no se considera cliente conforme a las reglas de segregación de la Commodity Exchange Act (17 CFR § 1.3, consultado el 2026-08-28). Esa distinción entre dinero de la entidad y dinero de clientes es la razón regulatoria por la que existe esta categoría. Una mesa que negocia con el balance propio de un banco está sujeta a reglas diferentes de una mesa que ejecuta órdenes para clientes, porque no pone en riesgo el dinero de terceros.
Operadores de piso y firmas algorítmicas modernas que negocian su propio capital
El concepto antecede por décadas a los mercados electrónicos. La Commodity Exchange Act define a un operador de piso como una persona que, dentro o cerca del recinto o corro de un mercado de contratos, compra o vende exclusivamente por cuenta propia (7 U.S. Code § 1a(23), consultado el 2026-08-28). El glosario de la CFTC describe el mismo papel histórico en términos más sencillos: una persona con privilegios de negociación en una bolsa que ejecutaba sus propias operaciones mientras estaba físicamente presente en el recinto (CFTC Futures Glossary, consultado el 2026-08-28). La norma que exime a estas firmas de los requisitos habituales de membresía de una bolsa tampoco es nueva. Data de 1965, cuando se denominaba Rule 15b8-1, antes de convertirse en Rule 15b9-1 (SEC Exchange Act Release No. 34-98202, consultado el 2026-08-28). Lo que cambió fue el método, no la definición. Actualmente, la SEC describe a los broker-dealers de proprietary trading como firmas que realizan una cantidad significativa de negociación informática o algorítmica por cuenta propia, tanto dentro como fuera de bolsas y, con frecuencia, a velocidades muy altas (SEC Exchange Act Release No. 34-98202, consultado el 2026-08-28). Misma actuación como principal, misma estructura por cuenta propia y una capa de ejecución más rápida.
¿Por qué la prop firm que aparece en anuncios es un producto diferente?
Un challenge de pago, no un empleo en una mesa de negociación
La prop firm que la mayoría de los lectores encuentra en un anuncio o resultado de búsqueda no es una mesa de contratación. El regulador italiano de valores, CONSOB, publicó una descripción de este modelo minorista. Lo denomina un esquema operativo conocido como shadow investment game, funding trading o cuentas de trading con capital provisto, en el que se induce a los participantes a entrar en challenges de trading en línea que, en la mayoría de los casos, exigen una inscripción de pago (CONSOB, consultado el 2026-08-28). Es un producto de consumo con una tarifa de entrada, no una oferta de empleo ni la misma actividad descrita por las definiciones anteriores. Otro artículo de esta serie explica cómo verificar la entidad jurídica y la situación regulatoria de una prop firm antes de pagar esa tarifa, ya que el modelo minorista queda fuera del régimen de licencias que regula el modelo original.
Por qué la cuenta comienza con capital simulado
La descripción de CONSOB continúa más allá de la tarifa. En este modelo minorista, la negociación comienza de forma simulada. Aprobar la evaluación se presenta como el momento en que un participante puede pasar a una negociación supuestamente real, con capital aparentemente puesto a disposición por empresas que se denominan proprietary firms (CONSOB, consultado el 2026-08-28). La palabra "aparentemente" es del regulador, no nuestra, y es relevante: determinar si ese capital posterior a la evaluación funciona como una cuenta demo de un bróker o de otra manera exige revisar los detalles antes de asumir cualquiera de las dos posibilidades. Un artículo específico de este grupo explica cómo se compara ese capital simulado con una cuenta demo convencional de un bróker.
¿Hay que pagar para comenzar? Qué compra realmente la tarifa
En el modelo minorista de evaluación, sí: la tarifa se paga por adelantado, antes de realizar cualquier operación, a cambio de inscribirse en el challenge (CONSOB, consultado el 2026-08-28). La tarifa compra acceso a un intento, no un resultado asegurado ni un empleo. Quien no aprueba la evaluación igualmente ha pagado la tarifa. Quien la aprueba pasa a la segunda etapa descrita por CONSOB y opera con el capital que la empresa afirma poner a su disposición (CONSOB, consultado el 2026-08-28). Esa secuencia, pagar primero e intentarlo después, es lo opuesto al significado original del término, donde el capital y el riesgo propios de la empresa eran el punto central. Como la tarifa es el primer compromiso real del lector, otro artículo de esta serie explica cómo auditar una prop firm específica antes de pagar, mientras que otro calcula la exposición financiera total del modelo de evaluación más allá de la tarifa inicial.
¿Es lo mismo que una mesa de prop trading de un banco?
No. El lenguaje regulatorio y la descripción de CONSOB se refieren a dos actividades diferentes que comparten un nombre. Comparadas lado a lado:
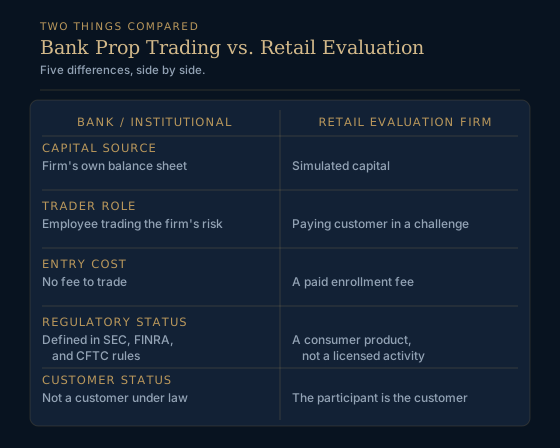
| Dimensión | Proprietary trading bancario o institucional | "Prop firm" minorista basada en evaluaciones |
|---|---|---|
| Capital negociado | El balance propio de la empresa (FINRA Regulatory Notice 23-16, consultado el 2026-08-28) | Capital simulado durante la evaluación y, normalmente, después de ella (CONSOB, consultado el 2026-08-28) |
| Relación con el operador | El operador es la propia empresa o un empleado que negocia el riesgo de la entidad | El operador es un cliente que paga para participar en un challenge (CONSOB, consultado el 2026-08-28) |
| Costo de entrada | No hay tarifa para operar; la empresa despliega su propio dinero | Inscripción de pago antes de comenzar a operar (CONSOB, consultado el 2026-08-28) |
| Categoría regulatoria | Definida y nombrada en la legislación bancaria y de valores, así como por SEC, FINRA y CFTC (12 CFR § 248.3, consultado el 2026-08-28) | Descrita por un regulador de valores como producto de consumo, no como actividad de trading autorizada (CONSOB, consultado el 2026-08-28) |
| Condición de cliente | No constituye una relación con un cliente conforme a la ley (17 CFR § 1.3, consultado el 2026-08-28) | El participante es el cliente |
Determinar si una firma minorista concreta que presenta estas afirmaciones es legítima es una cuestión distinta de la definición. Merece una respuesta propia, no un párrafo adicional aquí: un artículo específico de este grupo contrasta el modelo, los reguladores y las pruebas con esa pregunta exacta.
¿Qué tamaño tiene el proprietary trading y siempre genera ganancias?
Escala de las firmas que negocian su propio capital fuera de bolsas
La actividad original opera a una escala real. Las firmas de proprietary trading que eran miembros de bolsas, pero no de FINRA, ejecutaron aproximadamente $405 mil millones en volumen de acciones cotizadas fuera de bolsas (SEC Exchange Act Release No. 34-98202, consultado el 2026-08-28). Esa cifra representa un solo mes, no un límite permanente, y cambia con las condiciones del mercado. Se incluye para mostrar la magnitud a la que ya operan las firmas que negocian exclusivamente su propio dinero, separadas de cualquier producto minorista que utilice el mismo nombre.
Por qué incluso las grandes mesas bancarias pueden perder dinero
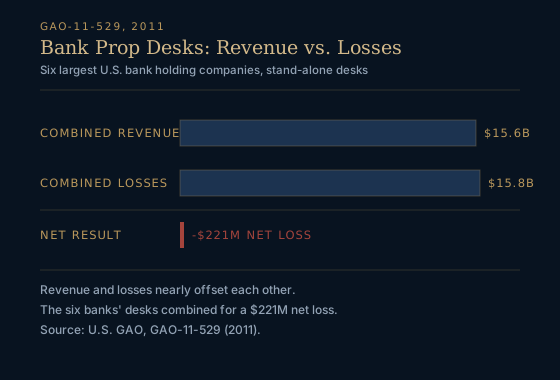
Negociar el capital propio de una empresa no significa que siempre gane. La U.S. Government Accountability Office examinó las mesas independientes de proprietary trading de los seis mayores grupos bancarios de Estados Unidos durante un periodo de varios años.
| Métrica, seis mayores grupos bancarios de Estados Unidos | Importe |
|---|---|
| Ingresos combinados, mesas independientes de proprietary trading | $15.6 mil millones |
| Pérdidas combinadas, mismas mesas y mismo periodo | $15.8 mil millones |
| Resultado neto | Pérdida combinada aproximada de $221 millones (GAO-11-529, consultado el 2026-08-28) |
Datos declarados para esta comprobación: los $15.6 mil millones de ingresos combinados y los $15.8 mil millones de pérdidas combinadas que la GAO midió para las mesas independientes de proprietary trading de los mismos seis bancos durante el periodo examinado. Cálculo: 15.6 + 0.2 = 15.8, la diferencia que la GAO informa con mayor precisión como una pérdida neta de $221 millones para esas mismas mesas durante el mismo periodo (GAO-11-529, consultado el 2026-08-28).
La conclusión no es que el proprietary trading no sea rentable. Es que operar con el capital propio de una empresa expone a la empresa a su propio riesgo, sin una tarifa de cliente que amortigüe el resultado. Esa es precisamente la exposición que el modelo minorista de evaluación intenta evitar al cobrar una tarifa sin importar cómo termine el challenge.
Preguntas frecuentes
¿Qué es una prop firm, en una frase?
En su sentido original y todavía jurídicamente preciso, una prop firm es una empresa que negocia con su propio capital como principal, por cuenta propia y no en nombre de clientes (SEC Exchange Act Release No. 34-98202, consultado el 2026-08-28).
¿"Prop firm" significa legalmente lo mismo en todas partes?
La idea central, el capital y el riesgo propios de la empresa, se mantiene entre jurisdicciones, pero la denominación jurídica varía. Las normas estadounidenses hablan de proprietary trading y de una cuenta de negociación definida por su finalidad a corto plazo (12 CFR § 248.3, consultado el 2026-08-28), mientras que la legislación de la Unión Europea, mediante MiFID II, utiliza el término independiente negociación por cuenta propia (MiFID II, artículo 4(1)(6), consultado el 2026-08-28). Los productos minoristas de evaluación que adoptan el nombre no están definidos en ninguno de los dos marcos.
¿El capital de una cuenta minorista de prop firm es dinero real que se puede perder?
La descripción de CONSOB sobre el modelo minorista señala que la negociación comienza de forma simulada y que el capital posterior a la evaluación solo se presenta como aparentemente puesto a disposición por la empresa (CONSOB, consultado el 2026-08-28). Conviene comprobar directamente con la empresa en cuestión si ese acuerdo funciona como una cuenta demo convencional, en lugar de asumirlo.
¿Hay que pagar antes de comenzar a operar con una prop firm?
En el modelo minorista de evaluación, sí. El regulador describe la inscripción de pago como el punto de entrada al challenge, antes de que se conozca cualquier resultado de negociación (CONSOB, consultado el 2026-08-28).
¿En qué se diferencia una proprietary trading firm moderna de una firma minorista de evaluación?
Una prop firm institucional moderna ejecuta operaciones informáticas y algorítmicas con su propio capital en mercados bursátiles y extrabursátiles (SEC Exchange Act Release No. 34-98202, consultado el 2026-08-28). Una firma minorista de evaluación vende un challenge de pago que comienza con capital simulado (CONSOB, consultado el 2026-08-28). Comparten un nombre, pero ninguna estructura subyacente.
Ordane responde abiertamente esa misma pregunta sobre sí misma: un Rulebook versionado, una reserva pública para pagos y una única cuenta instantánea construida con capital simulado desde el primer día. Consulta por qué Ordane la creó de esta manera.
Fuentes
- Exemption for Certain Exchange Members, Securities Exchange Act Release No. 34-98202 (Aug. 23, 2023) sec.gov Consultado el 2026-08-28.
- 12 CFR § 248.3 - Prohibition on proprietary trading (Legal Information Institute) law.cornell.edu Consultado el 2026-08-28.
- Directive 2014/65/EU on markets in financial instruments (MiFID II), Article 4(1)(6) eur-lex.europa.eu Consultado el 2026-08-28.
- Regulatory Notice 23-16: FINRA Adopts TAF Exemption for Proprietary Trading Firms finra.org Consultado el 2026-08-28.
- 7 U.S. Code § 1a - Definitions, paragraph (23) Floor trader law.cornell.edu Consultado el 2026-08-28.
- Futures Glossary | CFTC cftc.gov Consultado el 2026-08-28.
- 17 CFR § 1.3 - Definitions (Legal Information Institute) law.cornell.edu Consultado el 2026-08-28.
- GAO-11-529, Proprietary Trading: Regulators Will Need More Comprehensive Information to Fully Monitor Compliance with New Restrictions When Implemented gao.gov Consultado el 2026-08-28.
- CONSOB press release, Beware of online trading "video games" (8 July 2024) consob.it Consultado el 2026-08-28.